Đặt mục tiêu cho “Kỷ nguyên vươn mình” 2026-2031, cuối năm 2025, Ba Đình đã trình làng 234 dự án vốn đầu tư tới 3,4 triệu tỷ đồng, bằng gần 140 tỷ Mỹ kim. Đến hết tháng 9 năm 2026, hầu hết nhóm siêu dự án mới lâm vào tình trạng “đứng hình” trong các “nút thắt” vỹ mô do nền kinh tế chỉ huy và cục diện quốc tế đổi thay. Sự thể này khiến hy vọng tăng trưởng GDP “2 chữ số trở lên” của Ba Đình năm 2026 phải “vật vờ lơ lửng”.
Ngày 19 tháng 12 năm 2025, Truyền thông quốc doanh đồng loạt loan tin, lễ khởi công, khánh thành, thông xe kỹ thuật đồng loạt 234 công trình hạ tầng tiêu biểu tại 34 Tỉnh, Thành Phố trên cả nước. Trong đó, có 148 dự án khởi công mới, 86 dự án khánh thành, thông xe kỹ thuật.
Mức đầu tư các dự án hơn 3,4 triệu tỷ đồng, trong đó 148 dự án sử dụng các nguồn vốn khác của tư nhân khoảng 2,79 triệu tỷ đồng, chiếm 82% tổng mức đầu tư; còn lại 86 dự án sử dụng vốn nhà nước khoảng 627.000 tỷ đồng, bằng 18%. [1]
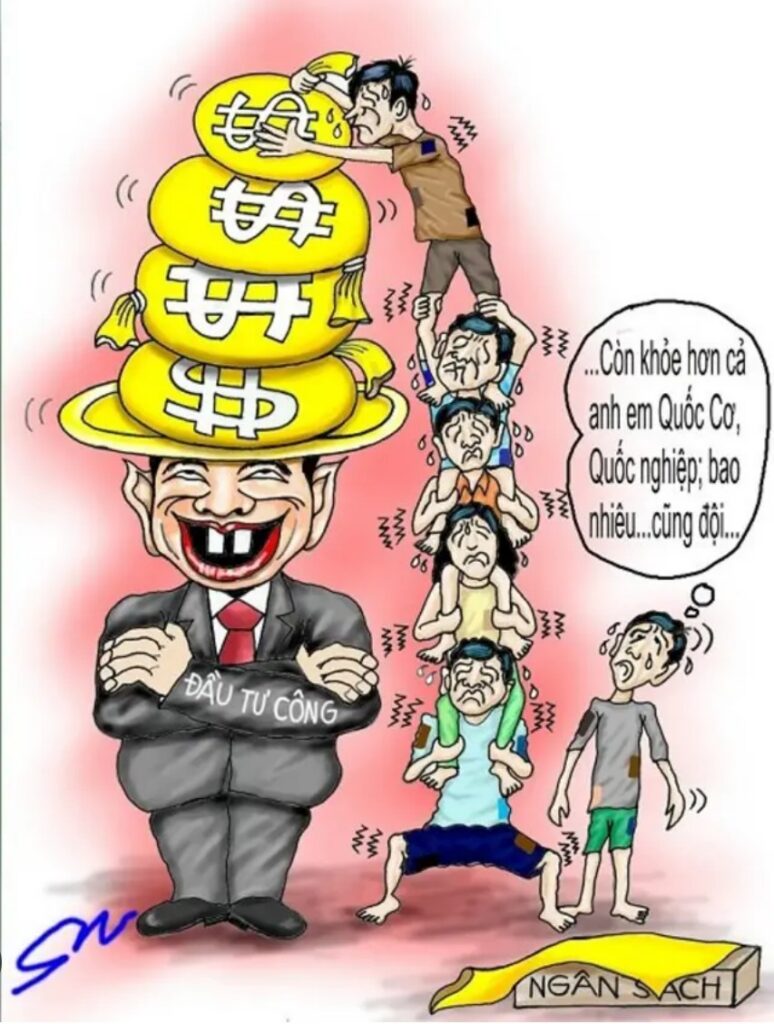
Đến nay đã qua 9 tháng, thực tế 148 dự án mới còn nằm ở tình trạng “Lễ khởi công” – vẫn chỉ là hình ảnh mô tả “xúc xẻng đất đầu tiên”. Còn “thông xe kỹ thuật” là từ ngữ diễn giải khái niệm trong ngành xây dựng, “khi cho xe xúc đất chạy ầm ầm” trước khái đài quan khách đang vỗ tay, quay phim chụp ảnh . . . Gần như phần lớn công trình giao thông đều trải qua giai đoạn này đề báo chí nhà nước tô điểm thành ngôn từ “văn vẻ” làm đẹp số liệu nhằm định hướng dư luận. Khi các dự án bị ràng buộc vào mốc thời gian và áp lực tiến độ giải ngân thì buộc phải khánh thành sớm. . . nhưng thực tế thì công trình chưa hoàn tất để sử dụng.
Hiện nhóm 148 dự án khởi công mới gần như lâm vào tình huống “đóng băng” do nhiều trở ngại sau đây đồng loạt bủa vây. Đó chính là lý do các cơ quan trách nhiệm chưa thể đưa ra tường trình tiến độ định lượng cụ thể:
Trong số 148 dự án mới, các tập đoàn tư nhân đươc phân bổ gánh vác 82% tổng vốn đầu tư. Nhưng hiện nay dòng tiền nơi thị trường bất động sản (BĐS)đang nằm chết trong các dự án xây cất, do thị trường “lệch pha cung cầu”: Hiện tại, nhà xây ra nhiều nhưng người mua lại khan hiếm đưa đến thiếu vốn luân chuyển để khởi công các dự án mới. Nhà đầu tư phải ưu tiên dòng vốn cho nhu cầu sinh tồn.
Nếu không “gỡ rối” được tình trạng hiện tại nơi thị trường BDS, thì Việt Nam sẽ rơi vào tình huống sụp đổ trầm trọng như bên Hoa Lục: ước tính có từ 65 đến 90 triệu căn nhà đủ loại, với giá trị thị trường đến hàng nghìn tỷ Mỹ kim, bỏ trống từ 2012 tại Thẩm Dương, Liêu Ninh và Nội Mông. Cái may là thị trường BDS Việt Nam tuy có những điểm tương đồng về rủi ro đầu cơ và áp lực nợ vay, nhưng “chưa” hẳn đã rơi vào tình huống sụp đổ trầm trọng như bên Tầu; nhờ cấu trúc cung – cầu thực tế cho tới nay còn tương đối chưa đến nỗi quá khác biệt. [2]
Trong tổng số 234 siêu dự án, có tới 148 dự án mới vẫn chưa thể khởi công vì cùng lúc vướng nhiều nút thắt: thiếu vốn, thiếu điện, chi phí đầu vào tăng, rủi ro thương mại từ Mỹ và tiến độ thủ tục chậm. Sự đình trệ này không chỉ làm chậm dòng vốn đầu tư mà còn tạo khoảng trống đáng kể trong cấu phần “đầu tư phát triển” – vốn chiếm hơn 30% GDP của Việt Nam.
Chi phí nguyên vật liệu nhập cảng tăng cao: Như đã phân tích, cuộc khủng hoảng năng lượng và logistics Trung Đông đẩy giá thép, nhựa đường, máy móc chuyên dụng và chi phí vận tải biển tăng vọt. Việc “khởi công” cuối năm 2025 thực chất mới chỉ là làm thủ tục trên giấy và động thổ danh nghĩa. Khi bước vào đấu thầu mua sắm thực tế năm 2026, dự toán ban đầu bị “vỡ trận”, khiến các nhà thầu không dám bung vốn thi công vì sợ lỗ.
Từ các dữ liệu hiện có, có thể kết luận rằng: nếu Iran tê liệt dưới áp lực của Mỹ kể từ cuối tháng 8, ngày “D-Day kinh tế” – “Operation Economic Outcast”, tác động lên châu Á là chắc chắn, nhưng không đồng đều. Trung cộng chịu ảnh hưởng trung bình nhờ dự trữ nhiên liệu lớn và khả năng đa dạng hóa nguồn cung. Ngược lại, Việt Nam, với dự trữ thấp và phụ thuộc vào nguyên liệu vùng Vịnh, sẽ chịu tác động lớn hơn, cả về chi phí sản xuất lẫn ổn định kinh tế vỹ mô.
Kẹt dòng vốn tín dụng và trái phiếu: Sau các cuộc khủng hoảng tài chính trước đó, các ngân hàng siết chặt room tín dụng cho các dự án quy mô lớn. Kênh huy động vốn qua trái phiếu doanh nghiệp của khối tư nhân vẫn chưa hồi phục dòng tiền, dẫn đến tình trạng thiếu hụt vốn đối ứng nghiêm trọng.
Áp lực từ phía Đầu tư công của Chính phủ: Dù ngân sách nhà nước năm 2026 đã duyệt mức kỷ lục (1,08 triệu tỷ đồng cho đầu tư công), đến cuối tháng 9, dòng vốn này đã giải ngân được khoảng 63%, do vướng mắc thủ tục pháp lý để sử dụng mặt bằng. Vốn mồi của nhà nước đi chậm, khiến dòng vốn tư nhân ăn theo cũng phải dừng lại nghe ngóng.
Tỷ giá Mỹ kim với đồng bạc Việt Nam trên thị trường tự do khi kết thúc bài này, 03 tháng 9, xoay quanh 25.985 đồng, cho thấy đồng Việt Nam vẫn giữ được mức ổn định tương đối. Tuy vậy, áp lực tỷ giá đang tăng khi Mỹ kim mạnh lên và lạm phát trong nước tiến sát mục tiêu do Quốc hội đưa ra. Trong bối cảnh dự trữ ngoại hối được đánh giá là “khá mỏng”, bất kỳ biến động mất giá nào của đồng tiền trong nước đều có thể tạo sức ép lớn lên chi phí nhập cảng. nhất là nhóm nguyên liệu đầu vào. Điều này có nguy cơ lan sang lạm phát chi phí đẩy, khiến việc điều hành chính sách tiền tệ trở nên khó khăn hơn. Tình hình tỷ giá vì thế tiếp tục là điểm rủi ro đáng chú ý trong những tháng cuối năm 2026.
Chỉ số Nhà quản trị mua hàng Purchasing Managers’ Index (PMI) ngành sản xuất Việt Nam tháng 9 năm 2026 đạt 51,9 điểm, giảm nhẹ so với mức 53,3 điểm của tháng 8. Tổng số doanh nghiệp rời thị trường lại ở mức 172 ngàn công ty, gây lo ngại trên thị trường lao động, đưa đến nhiều công nhân mất việc.
Nhìn tổng thể, những gì đang xảy ra với 148 dự án mới chính là sự cộng hưởng của các đường nghẽn ở cấp độ quốc gia và quốc tế, hoàn toàn vượt ra ngoài tầm kiểm soát của một doanh nghiệp hay một bộ ngành đơn lẻ: Khi những đường nghẽn này mang tính hệ thống, tác động đến toàn bộ nền kinh tế, và chịu ảnh hưởng bởi chính sách quốc gia hoặc cục diện quốc tế, thì giới phân tích gọi đó là nút thắt vỹ mô (Macroeconomic bottlenecks).
Khi các nút thắt vỹ mô chưa được tháo gỡ, thì dù doanh nghiệp có năng lực đến đâu cũng không thể tự mình khai triển dự án thành công.
Năm 2026, tăng trưởng 9 tháng đầu năm ước đạt 9,01% [3]. Để hoàn thành mục tiêu tăng trưởng 10% cho cả năm, quý IV năm 2026 cần đạt khoảng 13,9-14% so với cùng kỳ. Đây là mức tăng gần gấp đôi quý IV cao nhất lịch sử và vượt xa mọi tiền lệ thống kê. Không có năm nào trong 40 năm qua ghi nhận mức tăng trưởng quý IV vượt quá 9%.
Trong nhiều năm qua, tăng trưởng GDP quý IV của Việt Nam luôn nhỉnh hơn các quý trước, nhưng mức tăng thêm rất ổn định và khiêm tốn. Theo số liệu của Tổng cục Thống kê, giai đoạn 2023–2025 cho thấy quý IV chỉ cao hơn quý III từ 0,1 đến 0,2 điểm phần trăm. Năm 2025, quý IV đạt 8,46%, mức cao nhất trong hơn một thập niên, nhưng vẫn chỉ nhích nhẹ so với quý III (8,25%). Xu hướng này phản ánh đặc điểm quen thuộc của nền kinh tế chỉ huy: quý cuối năm thường có thêm động lực từ sản xuất tiêu dùng, nhưng không tạo ra những cú bật mạnh bất thường.
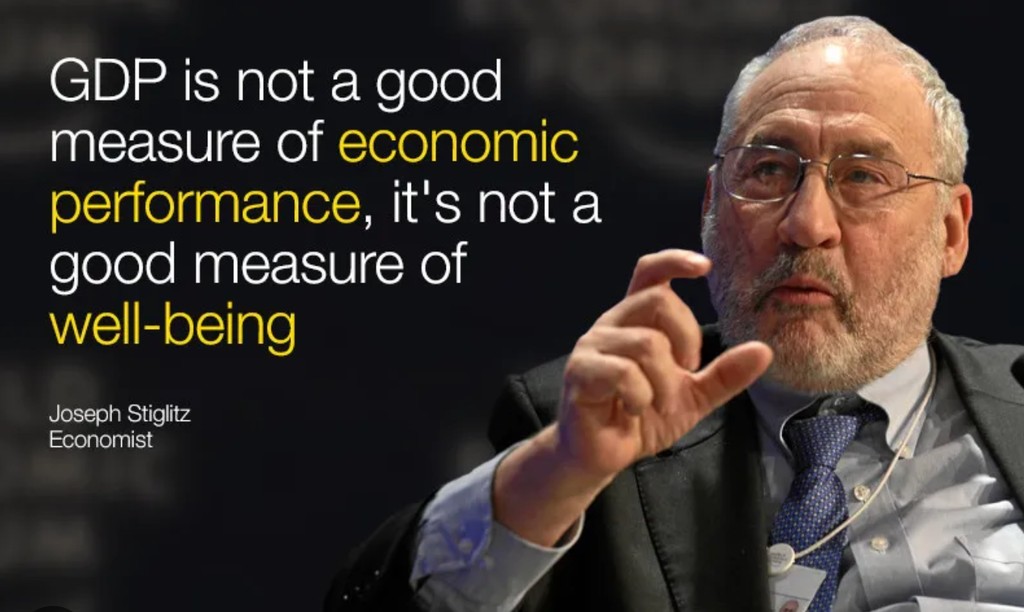
Khi đặt số liệu năm nay bên cạnh xu hướng nhiều năm, có thể thấy nhu cầu tăng trưởng khoảng 14% trong quý IV năm 2026 là một thách thức đặc biệt lớn. Việc so sánh này giúp độc giả có nền tảng để tự đánh giá khi báo chí quốc doanh đang định hướng để “tăng trưởng GDP lên 2 chữ số” thì độc giả hiểu chính xác điều Giáo sư Joseph Stiglitz quả quyết “GDP chỉ đo lường tổng sản lượng kinh tế chứ không phản ánh đúng mức độ thịnh vượng hay chất lượng sống của người dân”.
Trần nguyên Thao
[1] https://thoibaotaichinhvietnam.vn/khoi-cong-khanh-thanh-dong-loat-234-du-an-lon-tren-ca-nuoc-189049.html
[2] https://www.architecturaldigest.com/story/chinas-ghost-cities-real-estate-crisis
[3] https://www.nso.gov.vn/su-kien/2026/10/cuc-thong-ke-to-chuc-hop-bao-cong-bo-so-lieu-thong-ke-kinh-te-xa-hoi-quy-iii-va-9-thang-nam-2026/